Mercado de Microgreens en Europa 2026: Datos del Sector y Oportunidades para Productores
Europa sigue siendo el mayor mercado mundial de microgreens en 2026, pero el éxito ahora depende de la disciplina operativa y no de la expansión acelerada. Los compradores priorizan el suministro semanal fiable, cadenas logísticas cortas y márgenes estables, mientras que los productores operan bajo condiciones de capital más estrictas y con límites claros de vida útil.
Este informe explica quién compra microgreens en Europa hoy, dónde se mantiene la rentabilidad y dónde se debilita, y cómo varían las estrategias según la región. Se centra en señales prácticas que influyen en las decisiones diarias: frecuencia de pedidos, gestión del portafolio de productos, radio de distribución y estructura de costes.
¿Qué cambia realmente en el mercado europeo de microgreens en 2026?
De crecer a cualquier coste a la disciplina operativa
Europa sigue siendo el mayor mercado de microgreens a nivel mundial, pero 2026 marca un cambio claro en la forma de medir el éxito. El mercado continúa creciendo, pero la expansión por sí sola ya no es suficiente. Compradores e inversores evalúan primero márgenes repetibles, control de costes y estabilidad operativa.
La corrección en la agricultura vertical tras 2023 dejó una lección clara: la demanda existe, pero los negocios fracasan cuando la economía por unidad no funciona. En 2026, los microgreens siguen siendo competitivos no por ser una tendencia, sino porque permiten ciclos rápidos, rotación ágil de efectivo y reinicios semanales de producción.
El crecimiento sigue siendo importante, pero solo cuando se basa en una rentabilidad comprobada.
Por qué la producción local y las cadenas cortas ahora ganan
Los microgreens tienen un límite estructural: una vida útil de 7 a 10 días. Esto hace que las cadenas logísticas largas sean costosas y arriesgadas. Cada día adicional de transporte reduce la frescura, aumenta el desperdicio y debilita el valor para los compradores profesionales.
Como resultado, los modelos de producción centrados en lo local superan a la escala centralizada. Las distancias cortas de entrega protegen la calidad, reducen costes logísticos y permiten reaccionar más rápido a cambios en los pedidos. Para restaurantes y mayoristas, esto reduce el riesgo operativo.
En 2026, “cosechado localmente” ya no es un argumento de marketing. Es un requisito empresarial.
La fiabilidad se convierte en el verdadero producto
Los compradores profesionales ahora valoran la certeza por encima de la variedad. Una sola entrega fallida o un lote inestable suele ser suficiente para perder una cuenta. Los proveedores son evaluados por su capacidad de entregar la misma calidad, en los mismos volúmenes, cada semana.
Esto desplaza la atención hacia los detalles de ejecución:
calendarios de producción estables
plazos de entrega claros
trazabilidad de lotes
calidad de semillas probada y datos de germinación
Estos factores reducen el riesgo para el comprador y respaldan contratos a largo plazo.
En 2026, la fiabilidad no es un valor añadido. Es el núcleo del valor que se vende junto con los microgreens.
-
Guisante, Blanco Semillas para Microgreens
€2,50Seleccionar opciones Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto -

Guisante, Dunn Semillas para Microgreens
€2,00Seleccionar opciones Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto -
Guisante, Foxy Semillas para Microgreens
€2,00Seleccionar opciones Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Reajuste de la Demanda en Europa: ¿Quién Compra Realmente Microgreens en 2026?
En 2026, el mercado europeo de microgreens sigue siendo claramente B2B. La demanda está impulsada por pedidos recurrentes, no por compras impulsivas. HORECA continúa siendo el canal más estable y predecible, basado en volúmenes semanales fijos, listas limitadas de SKU y una clara preferencia por la fiabilidad frente a la novedad.
La mayor parte de la demanda se concentra en un grupo reducido de variedades principales, como brotes de guisante, rábano, girasol y albahaca. Estos cultivos constituyen la base de una rotación regular y de una planificación de producción predecible. Son los productos que los compradores reordenan cada semana.
Al mismo tiempo, las variedades principales por sí solas no son suficientes para captar nuevos clientes. Las ofertas exitosas en 2026 combinan dos elementos:
Variedades principales que aseguran ventas semanales
Variedades que generan atención y diferencian la oferta para atraer nuevos compradores
Productos distintivos, como los microgreens de Hibiscus, no están diseñados para generar grandes volúmenes. Su función es atraer interés, iniciar conversaciones con chefs e incorporar nuevos grupos de clientes a la oferta. Una vez establecida la relación, las compras regulares suelen centrarse en productos principales como brotes de guisante, rábano o mezclas estándar.
-
Albahaca, Roja Dark Opal Semillas para Microgreens
€4,95Seleccionar opciones Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto -

Colirrábano, Rojo Semillas para Microgreens
€3,80Seleccionar opciones Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto -
Hibisco, Semillas para Microgreens
€6,90Seleccionar opciones Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
La demanda B2C sigue siendo limitada e irregular. Aunque los microgreens están cada vez más presentes en supermercados y tiendas ecológicas, las ventas minoristas siguen siendo sensibles al precio y a la rotación. El retail mejora la visibilidad del producto, pero todavía no ofrece la misma previsibilidad que los compradores profesionales.
Los mercados locales y la venta directa desempeñan un papel complementario pero relevante. Permiten a los productores probar precios, presentar variedades destacadas y estabilizar el flujo de caja cuando la demanda B2B fluctúa. Para muchas explotaciones, los mercados de agricultores funcionan como puente entre visibilidad y relaciones B2B a largo plazo.
En 2026, la demanda crece en torno al enfoque, no a la amplitud: las variedades principales garantizan estabilidad, la diferenciación selectiva atrae nuevos compradores y los canales locales reducen el riesgo.
¿Qué Funciona y Qué Ya No Funciona en 2026?
Qué Funciona
Ciclos de producción cortos y rápidos
Permiten planificación semanal, correcciones ágiles y menor inmovilización de capital.Un portafolio limitado de SKU
Menos variedades mejoran la repetibilidad, reducen errores y simplifican la operación.Producción alineada con la demanda confirmada
Producir bajo pedido protege el flujo de caja y limita el desperdicio en una categoría perecedera.Distribución local y cadenas de suministro cortas
Logística más corta significa producto más fresco, menores costes y menos fallos en la entrega.Flexibilidad operativa
Las explotaciones que pueden ajustar el volumen semana a semana gestionan mejor los cambios en la demanda.Posicionamiento premium de los microgreens
A diferencia de ensaladas o baby leaf, los microgreens compiten por valor y fiabilidad, no por céntimos por unidad.
Brócoli, Calabrese Semillas para Microgreens
€5,00Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Espinaca, Lorelay Semillas para Microgreens
€4,75Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Rúcula, Rocket Semillas para Microgreens
€4,00Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Qué Ya No Funciona
Escalar sin una economía por unidad comprobada
Operaciones más grandes no significan mayor beneficio cuando suben los costes de energía, mano de obra y logística.Tecnología compleja sin retorno claro
Sistemas que no reducen el coste por unidad o la carga de trabajo se convierten rápidamente en una carga financiera.Cadenas de suministro largas y frágiles
Con una vida útil de 7–10 días, cada paso adicional de transporte aumenta el riesgo y el desperdicio.Dependencia excesiva del canal B2C
Las ventas al consumidor final siguen siendo irregulares, sensibles al precio y difíciles de prever.Portafolios amplios basados en la novedad
Demasiados productos de nicho reducen la consistencia y aumentan el riesgo operativo.
Tendencias de Microgreens en Europa por Región
Europa no funciona como un único mercado de microgreens. La demanda existe en todo el continente, pero las reglas del negocio cambian de forma significativa según la región. Regulación, madurez del comprador, logística y tolerancia al precio influyen más que las cifras generales de crecimiento.
¿Por Qué la Región DACH Marca el Estándar Profesional?
Alemania y la región DACH en general representan los mercados de microgreens más consolidados de Europa. La demanda es estable, pero los compradores son exigentes. Certificaciones, trazabilidad y calidad constante se consideran requisitos básicos, no un valor añadido.
El precio pesa menos que la fiabilidad y el cumplimiento normativo. Esto hace que el mercado sea más estable, pero deja poco margen para errores. Los proveedores que operan con éxito en DACH suelen trabajar con contratos a largo plazo y procesos de producción altamente repetibles. Para muchos productores, DACH actúa como referencia: si un sistema funciona allí, normalmente puede funcionar en otros mercados.
Francia: Cuando la Demanda Culinaria Impulsa el Mercado
Francia presenta una dinámica distinta. Su fuerte tradición gastronómica generó una adopción temprana y sostenida de los microgreens, incluso antes de la expansión a gran escala de la producción indoor. Los chefs incorporaron los microgreens no solo como decoración, sino como ingrediente funcional. Esto sigue sosteniendo la demanda incluso en contextos de aumento de costes.
Al mismo tiempo, se prevé que Francia registre una de las tasas de crecimiento más altas entre los principales mercados de la UE hasta 2030, impulsada por la inversión en capacidad indoor y en invernaderos. La combinación de demanda consolidada y expansión productiva convierte a Francia en uno de los mercados estratégicamente más relevantes de cara a 2026.
Lo que diferencia a Francia no es solo el crecimiento, sino la estructura. La fuerte demanda gastronómica está acompañada por un aumento de la capacidad productiva indoor y en invernadero, creando un equilibrio poco común entre impulso de la demanda e inversión en la oferta. Esto hace que el crecimiento francés sea más sostenible que en regiones impulsadas principalmente por el retail.
Reino Unido: Demanda en Crecimiento, Mayor Fricción
El mercado británico continúa expandiéndose, apoyado por una mayor concienciación y una presencia más amplia en retail. Sin embargo, opera bajo mecánicas comerciales diferentes.
Tras el Brexit, aumentaron los requisitos de documentación y certificación para proveedores de la UE. Como consecuencia, los compradores del Reino Unido favorecen cada vez más a productores locales o de proximidad. La demanda existe, pero el acceso depende más del cumplimiento normativo y de la preparación logística que del precio. Para productores dentro del Reino Unido, esto genera oportunidades. Para exportadores, incrementa las barreras de entrada.
Albahaca, Limón Semillas para Microgreens
€5,95Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Amaranto, Rojo Semillas para Microgreens
€9,00Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
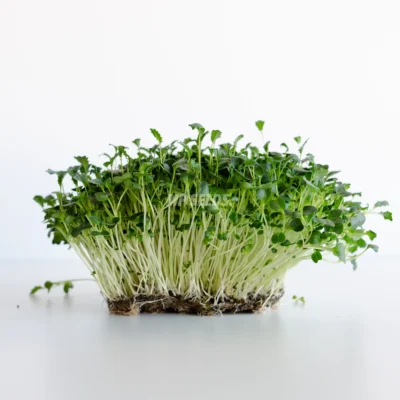
Kale, Nero di Toscana Semillas para Microgreens
€5,50Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Países Nórdicos: Menor Volumen, Mayor Poder de Precio
La región nórdica no lidera en volumen, pero sí en expectativas claras.
Las condiciones climáticas aceleraron la adopción de la agricultura indoor, convirtiendo los entornos controlados en la norma más que en la excepción. Los compradores aceptan precios premium cuando están alineados con sostenibilidad, producción local y calidad constante.
Los márgenes pueden ser atractivos, pero la operación debe ser precisa. La disponibilidad y la fiabilidad pesan más que la amplitud del portafolio.
Europa Central y del Este: Crecimiento Inicial Impulsado por las Ciudades
Europa Central y del Este representan mercados emergentes más que subdesarrollados. La demanda crece primero en las grandes ciudades, impulsada por restaurantes, mercados locales y tiendas ecológicas. Los costes de entrada para productores son más bajos y muchas explotaciones comienzan a pequeña escala, sirviendo directamente a clientes HORECA locales.
La principal limitación no es la demanda, sino la madurez del mercado. La falta de conocimiento entre consumidores y algunos compradores ralentiza la expansión. Para 2026, esta región representa una oportunidad a medio plazo más que un motor inmediato de volumen.
Riesgos Clave que Pueden Ralentizar el Mercado en 2026
Presión por Costes de Energía y Mano de Obra
La energía y la mano de obra siguen siendo los riesgos operativos más inmediatos en 2026. La producción indoor de microgreens depende de iluminación, control climático y personal cualificado. Los precios de la energía continúan siendo volátiles, mientras que encontrar trabajadores con experiencia en cultivo indoor no es sencillo.
Dado que los compradores profesionales resisten aumentos frecuentes de precios, el incremento de los costes operativos se traduce directamente en presión sobre los márgenes. Las explotaciones sin un control sólido de costes sienten este impacto en primer lugar.
Tecnología que Aumenta los Costes Fijos en Lugar de Reducir el Riesgo
No toda la tecnología mejora la rentabilidad. La automatización y los sistemas avanzados solo reducen el riesgo cuando disminuyen claramente la necesidad de mano de obra o el coste por unidad.
Cuando se implementa tecnología sin un retorno de inversión comprobado, se elevan los costes fijos y el punto de equilibrio. Tras la corrección del sector de la agricultura vertical en 2023–2024, este riesgo dejó de ser teórico. Muchas operaciones fracasaron no por falta de demanda, sino porque los costes superaron a los ingresos.
Vida Útil Corta y Sensibilidad Logística
Los microgreens tienen un límite estructural: una vida útil de 7–10 días. Esto hace que la producción y la distribución sean extremadamente sensibles a retrasos y errores de planificación.
Cualquier interrupción en la cosecha, el transporte o la cadena de frío se convierte rápidamente en pérdida de producto. Las cadenas logísticas largas o complejas amplifican este riesgo y reducen el margen de error.
Dependencia Excesiva de un Solo Canal de Venta
Las explotaciones que dependen de un único canal, ya sea HORECA, retail o venta directa al consumidor, están más expuestas a cambios repentinos en la demanda.
El canal HORECA puede ralentizarse estacionalmente, el retail exige rotación constante y la demanda B2C sigue siendo irregular. Diversificar los canales no elimina el riesgo, pero reduce el impacto de una interrupción puntual.
Calidad Inconsistente y Fallos de Ejecución
El riesgo más perjudicial en 2026 no es una desaceleración del mercado, sino el fallo en la ejecución. Calidad inconsistente, lotes inestables o entregas incumplidas erosionan rápidamente la confianza de los compradores profesionales.
Dado que los microgreens se piden semanalmente, la tolerancia a variaciones es muy baja. Una entrega inestable puede ser suficiente para perder una cuenta. Calidad de semilla fiable, consistencia entre lotes y rutinas de producción disciplinadas son esenciales para gestionar este riesgo.
En 2026, los mercados de microgreens no se ralentizan porque desaparezca la demanda, sino porque las operaciones no logran gestionar costes, complejidad y fiabilidad.
Escenarios de Mercado 2026–2028
El mercado europeo de microgreens no evoluciona en línea recta. Entre 2026 y 2028, el crecimiento dependerá menos del interés del consumidor y más del control de costes, la disciplina logística y el acceso a mano de obra cualificada. Con base en los datos actuales, surgen tres escenarios realistas.
Escenario 1: Protección de Márgenes y Consolidación
En este escenario, el crecimiento se ralentiza pero se estabiliza. Los productores se centran en proteger los márgenes en lugar de ampliar capacidad. Los portafolios de SKU se reducen, las cadenas de suministro se acortan y los actores más débiles o con menor capital salen del mercado. Las explotaciones más grandes y mejor organizadas absorben la demanda mediante contratos B2B a largo plazo, especialmente en food service y retail local.
Este escenario encaja en contextos de precios energéticos elevados, mercados laborales ajustados y acceso limitado a capital externo.
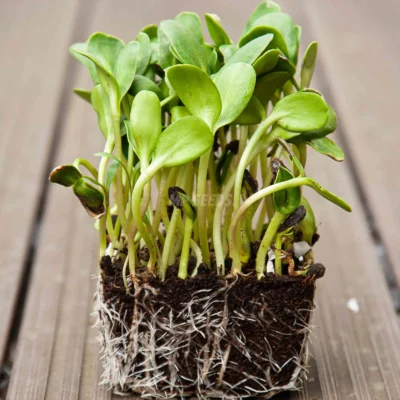
Girasol, Grande Semillas para Microgreens
€1,95Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Guisante, Dunn Semillas para Microgreens
€2,00Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
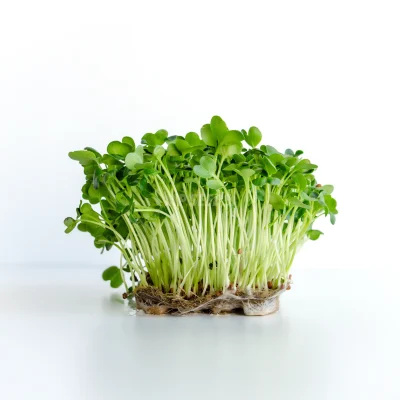
Rábano, Daikon Semillas para Microgreens
€1,90Seleccionar opciones
Este producto tiene múltiples variantes. Las opciones se pueden elegir en la página de producto
Escenario 2: Crecimiento Estable Dentro de Límites Regionales
Este es el escenario base más probable. El mercado continúa creciendo a un ritmo moderado, en línea con previsiones europeas de largo plazo, pero la expansión se mantiene regional. Las explotaciones amplían capacidad de forma gradual, solo donde la economía por unidad ya está comprobada. La inversión regresa de manera selectiva, enfocándose en proyectos con retorno claro y no en escalado especulativo.
La logística local-first sigue siendo el modelo dominante, impulsada por la limitación de vida útil de 7–10 días y por las expectativas de frescura y fiabilidad de los compradores.
Escenario 3: Fuerte Especialización Local
En este escenario, el crecimiento se fragmenta. La producción se vuelve cada vez más urbana y regional, con explotaciones que abastecen restaurantes, retailers y mercados locales cercanos. El escalado geográfico se desacelera, pero aumenta la resiliencia operativa. “Cosechado localmente” pasa a ser un requisito funcional, no un elemento diferenciador de marketing.
Este escenario limita la expansión transfronteriza, pero fortalece las posiciones en mercados locales y reduce la exposición al riesgo logístico.
Cómo Interpretar Estos Escenarios como Operador
Estos escenarios no son excluyentes.
Distintas regiones, e incluso distintas ciudades, pueden seguir trayectorias diferentes al mismo tiempo. Lo relevante no es predecir con exactitud cuál se impondrá, sino construir un negocio que funcione bajo las tres condiciones: costes disciplinados, cadenas de suministro cortas y producción repetible.
En todos los escenarios se mantiene la misma regla: escalar únicamente lo que ya funciona bajo condiciones operativas reales. La demanda existe, pero premia a quienes alinean el crecimiento con la realidad logística, no a quienes priorizan volumen sin base sólida.
Conclusiones Clave para Pequeñas Explotaciones de Microgreens en 2026
La estabilidad supera a la escala
En 2026, las pequeñas explotaciones no necesitan crecer en tamaño para sobrevivir. Necesitan volverse más predecibles. Volúmenes semanales fijos y pedidos recurrentes son más importantes que la expansión.
Construir la producción en torno a un conjunto reducido de variedades principales
Centrarse en cultivos que se venden cada semana, como brotes de guisante, rábano, girasol y albahaca. Estas variedades simplifican la planificación y aseguran un flujo de caja regular.
Usar la diferenciación para atraer, no para sustituir las ventas base
Los microgreens únicos pueden generar atención y nuevos contactos, pero deben complementar, no desestabilizar, la oferta principal. Pequeños volúmenes de productos distintivos ayudan a iniciar relaciones que luego se convierten en pedidos regulares.
Mantener la logística local y sencilla
Distancias cortas de entrega protegen la frescura, reducen el desperdicio y bajan los costes. En microgreens, el suministro local es una ventaja operativa, no solo un mensaje de marketing.
Controlar los costes antes de añadir complejidad
Los costes de energía, mano de obra y tecnología deben estar claramente calculados. Evitar sistemas o herramientas que no mejoren rápidamente la economía por unidad o no reduzcan la carga de trabajo.
La fiabilidad es el argumento de venta más fuerte
Calidad constante, calendarios de entrega estables y rendimiento predecible pesan más para los compradores que la novedad o la amplitud del catálogo.
8. FAQ – Mercado Europeo de Microgreens 2026
¿Sigue creciendo el mercado de microgreens en Europa en 2026?
¿Quiénes son hoy los principales compradores de microgreens en Europa?
¿Qué variedades de microgreens se venden mejor en Europa en 2026?
¿Cuáles son los mayores riesgos en el negocio europeo de microgreens?
¿Qué tan importante es la calidad de la semilla para explotaciones comerciales de microgreens?
¿Qué regiones europeas ofrecen mejores oportunidades para productores de microgreens?
¿Qué factores definirán el mercado europeo de microgreens después de 2026?
📚Fuentes:
[1] Coherent Market Insights, 2025, Microgreens Market Size, Share, Trends & Forecast, 2025–2032, autor: Coherent Market Insights, LINK
[2] Market Data Forecast, 2025, Europe Microgreens Market Size, Share and Trends, 2025–2033, autor: Market Data Forecast, LINK
[3] Grand View Research, 2024, Europe Microgreens Market Size, Share & Trends Analysis Report, 2023–2030, autor: Grand View Research, LINK
Propietario de MP SEEDS y cultivador de microgreens con más de 10 años de experiencia práctica. Desde hace más de 5 años dirige una empresa especializada en el suministro de semillas certificadas y accesorios de cultivo para productores de toda Europa. Ha trabajado con cientos de variedades de microgreens, especializándose en la calidad de la germinación, la consistencia del rendimiento y la resolución de problemas habituales, como el moho y el crecimiento desigual.