Revisión del Mercado de Microgreens 2025: Qué Cultivar en 2026 según los Datos de Ventas de MP SEEDS
Este artículo se basa en datos cuantitativos de MP SEEDS, recopilados a partir de tres fuentes independientes: ventas al por mayor, ventas en la tienda online (mpseeds.eu, mpseeds.de, mpseeds.it …), y datos de comportamiento de clientes procedentes de Google Analytics 4. El objetivo de esta revisión es simple: mostrar qué compraron realmente los productores en 2025, cómo cambió su comportamiento de compra en comparación con 2024, y qué puede significar esto para compradores y vendedores en 2026.
El acceso a datos reales de ventas en el mercado de microgreens es limitado o extremadamente costoso. La mayoría de los productores toma decisiones basadas en suposiciones, tendencias en redes sociales o información incompleta. Al compartir este análisis, buscamos apoyar a los cultivadores con información transparente y basada en datos que ayude en la planificación, las decisiones de portafolio y la gestión del riesgo para la temporada 2026.
1. Ventas al por Mayor 2025: Realidad Cuantitativa de la Producción a Gran Escala
Los datos de ventas al por mayor reflejan cómo se cultivan los microgreens a escala de producción, donde las decisiones están impulsadas por la repetibilidad, la logística y una demanda predecible. El análisis que se presenta a continuación se basa en datos cuantitativos de ventas al por mayor de 2025, medidos en kilogramos y presentados como un ranking.
Dado que los datos abarcan ventas en múltiples mercados europeos, también incluyen los patrones de compra de distribuidores regionales más pequeños, junto con compradores directos de explotaciones agrícolas.
Top 10 Variedades al por Mayor 2025
A continuación se presenta el ranking de las diez variedades de microgreens más importantes en ventas al por mayor en 2025.
La lista está ordenada por volumen de ventas, en función de los kilogramos vendidos.
| Posición | Variedad |
|---|
| 1. | Guisante, Foxy |
| 2. | Rábano, Rambo |
| 3. | Rábano, Pink |
| 4. | Guisante, Dunn |
| 5. | Guisante, Salad |
| 6. | Girasol, Big |
| 7. | Rábano, Rose |
| 8. | Guisante, White |
| 9. | Trigo |
| 10. | Rábano, Daikon |
Qué Muestran los Datos de Ventas al por Mayor
Las ventas al por mayor en 2025 están altamente concentradas. Las variedades de guisante en conjunto representan más del 50% del total de ventas al por mayor, lo que convierte a los guisantes en la base clara de la producción de microgreens a gran escala.
El rábano y el girasol siguen como cultivos de apoyo, mientras que las posiciones restantes están ocupadas por cereales y otras variedades de rábano. Esta estructura muestra que la producción al por mayor se basa en un número reducido de categorías fiables, repetidas de forma consistente en los pedidos.
Cómo Interpretar Correctamente Estos Datos
Las ventas al por mayor se miden en kilogramos, lo que significa que no todos los cultivos son directamente comparables.
Los guisantes generan naturalmente mayores volúmenes en kilogramos porque tienen semillas más grandes y requieren tasas de siembra más altas que cultivos de semilla pequeña como el rábano. Por lo tanto, su fuerte posición en las ventas al por mayor refleja tanto la lógica de producción como la demanda del mercado.
Por esta razón, los rankings al por mayor deben interpretarse como un indicador de la estructura de producción, y no como un simple concurso de popularidad entre cultivos.
Una Misma Categoría, Diferentes Preferencias
Varias variedades de guisante aparecen en el ranking Top 10 al por mayor: Pea Foxy, Pea Dunn, Pea Salad, Pea White.
En la práctica, los productores no tratan los guisantes como un cultivo único e intercambiable. Más allá de la distinción básica entre guisantes con zarcillo y sin zarcillo, las conversaciones con clientes revelan preferencias claras entre variedades específicas.
Los productores señalan diferencias en el comportamiento de crecimiento, la apariencia visual, la consistencia del rendimiento y la aceptación por parte del cliente. Cada variedad tiene sus propias ventajas y compromisos, y la selección se realiza de manera deliberada y no por defecto.
Incluso dentro de un portafolio al por mayor altamente estandarizado, la elección de la variedad sigue siendo una decisión consciente e informada.
Un patrón similar es visible en los rábanos. El ranking Top 10 al por mayor incluye varias variedades distintas de rábano, como Radish Rambo, Radish Pink, Radish Rose y Radish Daikon, lo que confirma que los productores aplican la misma lógica de selección a nivel de variedad más allá de los guisantes.
2. Ventas en Tienda 2025: Decisiones Cuantitativas en Diferentes Tipos de Compradores

Los datos de ventas en tienda reflejan las decisiones de compra realizadas por un grupo amplio de clientes, incluidos productores profesionales de microgreens, pequeñas explotaciones agrícolas, restaurantes y personas que cultivan microgreens para uso personal.
En comparación con los pedidos al por mayor, las compras en tienda abarcan una gama más amplia de casos de uso y modelos de toma de decisiones.
Top 10 Productos en Tienda 2025
La tabla a continuación presenta los diez productos de microgreens más importantes en ventas en tienda en 2025. El ranking se basa en la cantidad total vendida y muestra cómo se distribuye la demanda dentro del portafolio de la tienda.
| Posición | Variedad |
|---|
| 1. | Guisante, Foxy |
| 2. | Guisante, White |
| 3. | Guisante, Jumbo |
| 4. | Rábano, Rambo |
| 5. | Girasol, Big |
| 6. | Guisante, Frilly |
| 7. | Guisante, Salad |
| 8. | Guisante, Dunn |
| 9. | Altramuz |
| 10. | Rábano, Pink |
Qué Muestran las Ventas en Tienda
Al igual que en las ventas al por mayor, los guisantes constituyen la base de las compras en tienda. Sin embargo, la estructura del Top 10 en tienda muestra una mayor diferenciación dentro de las categorías.
Radish y Sunflower Big representan cada uno alrededor del 4,5% del total de ventas en tienda por cantidad, lo que confirma su papel como cultivos de apoyo estables y no como motores dominantes. Su presencia constante demuestra que estas variedades siguen siendo elementos esenciales en muchos planes de producción, aunque no definan la estructura general de la demanda.
La aparición del altramuz en el Top 10 en tienda resalta aún más el papel más amplio del portafolio de la tienda, donde la demanda está determinada no solo por la escala, sino también por la curiosidad, la diferenciación y necesidades específicas de los clientes.
Comparación entre Ventas al por Mayor y en Tienda: Mismas Categorías, Diferentes Roles
Al comparar los rankings al por mayor y en tienda lado a lado, surge un patrón claro.
En las ventas al por mayor, la demanda está altamente concentrada. Los guisantes dominan claramente, representando más de la mitad del volumen total, mientras que el rábano y el girasol desempeñan papeles secundarios. El Top 10 al por mayor refleja una lógica centrada en la producción, donde la eficiencia, la repetibilidad y la demanda predecible son clave.
Estos resultados también muestran que las variedades más rentables y fiables forman la columna vertebral de la producción y las ventas. En las compras al por mayor hay poco margen para la experimentación. Los productores priorizan variedades probadas, estables y fáciles de planificar, utilizándolas como base de su producción semanal.
En las ventas en tienda, las mismas categorías principales están presentes, pero su peso relativo es más equilibrado. Aunque los guisantes siguen siendo centrales, el rábano y el girasol mantienen una cuota visible y medible de la demanda, con variedades adicionales que aparecen junto a ellos. Este patrón no indica un rendimiento más débil. Más bien, refleja un rol diferente del portafolio de la tienda.
Los compradores en tienda tienden a experimentar más tanto con variedades como con tamaños de pedido. Las compras se realizan con mayor frecuencia y bajo un modelo just-in-time, en lugar de volúmenes fijos al por mayor. Los clientes suelen solicitar muestras, probar nuevas variedades en pequeñas cantidades y tomar decisiones basadas en el atractivo visual; en la práctica, muchas veces compran con los ojos.
Productos Core y Variedades Lead

En las ventas a nivel de explotación, algunas variedades generan altos volúmenes y forman una base de producción fiable, mientras que otras aparecen con menor frecuencia en los rankings cuantitativos pero desempeñan un papel estratégico importante. Estas variedades de menor volumen no deben considerarse de bajo rendimiento.
En cambio, a menudo funcionan como variedades ancla o lead para clientes específicos. Los restaurantes pueden construir un plato, una guarnición o un elemento estacional del menú en torno a un microgreen concreto, incluso si representa solo una pequeña parte del volumen total. En estos casos, la disponibilidad de esa variedad puede determinar la elección del proveedor.
Como resultado, estas variedades influyen en las decisiones de compra mucho más allá de su contribución directa en volumen, ayudando a las explotaciones a asegurar una demanda más amplia y estable en sus cultivos principales.
Para los productores pequeños y medianos, el éxito no está impulsado únicamente por la escala, sino por el equilibrio adecuado entre fiabilidad y diferenciación: combinar cultivos core fiables (guisantes, rábanos) con variedades seleccionadas que atraigan la atención (capuchina, hibisco) y construyan lealtad a largo plazo.
3. BIO vs Convencional: Por Qué lo Orgánico Funciona de Forma Diferente en Tienda y al por Mayor
La comparación entre semillas orgánicas (BIO) y convencionales muestra una diferencia clara entre el comportamiento de compra al por mayor y en tienda. A nivel global, las semillas BIO siguen representando solo una pequeña parte del volumen total de ventas. Sin embargo, la señal realmente relevante no es el tamaño del segmento BIO, sino cómo varía la demanda entre el canal mayorista y el comercio electrónico.
Demanda de Semillas Orgánicas en Tienda y al por Mayor
Los datos de ventas muestran que las semillas orgánicas se compran aproximadamente 2,5 veces más en la tienda que al por mayor.
Esta diferencia no indica una menor relevancia de las semillas orgánicas en la producción a gran escala. Más bien, pone de relieve cómo el papel de BIO cambia según el canal de venta y el modelo de producción.
Por Qué BIO Tiene Mayor Peso en la Tienda
Los clientes de la tienda incluyen pequeñas explotaciones, productores diversificados y personas que cultivan microgreens para venta directa o consumo personal. En este contexto, la certificación orgánica suele aportar un valor añadido adicional.
Los productores que compran a través de la tienda:
están más cerca del consumidor final,
operan en mercados locales o de nicho,
comunican con mayor frecuencia la calidad, el origen y los métodos de producción como parte de su propuesta de valor.
Para estos clientes, las semillas BIO respaldan:
Como resultado, las semillas orgánicas aparecen con mayor frecuencia en las compras en tienda que en los pedidos al por mayor.
Cómo Funciona BIO en la Producción al por Mayor
En la producción al por mayor, las decisiones de compra están impulsadas principalmente por:
Esto no excluye las semillas orgánicas, pero sí modifica claramente su función. En operaciones a gran escala, BIO se selecciona de forma estratégica, a menudo para contratos específicos, segmentos concretos de clientes o líneas de producto dedicadas, en lugar de utilizarse como opción por defecto en todo el portafolio, aunque en algunos casos sí ocurre.
Por lo tanto, los datos mayoristas reflejan un uso selectivo y dirigido de semillas orgánicas, no una falta de demanda. Al mismo tiempo, las semillas convencionales siguen siendo el núcleo de la producción y las ventas, ya que respaldan la escalabilidad, la consistencia y un suministro predecible.
Aunque la tendencia general del mercado se orienta hacia lo orgánico, la adopción en el sector de microgreens sigue siendo gradual. Para muchos productores, la prioridad es primero establecer los microgreens como un producto regular y fiable para sus clientes. Ampliar la oferta BIO funciona mejor como un proceso progresivo, permitiendo que el mercado se familiarice primero con los microgreens en general antes de que la certificación orgánica se convierta en un factor decisivo.
4. Tendencias de Producto 2024 vs 2025 (Basadas en Analítica)
Esta sección compara 2024 y 2025 utilizando datos analíticos, en lugar de volúmenes de ventas. En vez de kilogramos, analizamos los cambios en el comportamiento del cliente: visualizaciones de producto, acciones de añadir al carrito y eventos de compra.
Esto nos permite identificar qué variedades ganaron impulso, cuáles se mantuvieron estables y cuáles comenzaron a atraer nueva atención, sin depender de comparaciones basadas en volumen.
5. Productos con Señales Claras de Crecimiento (2024 vs 2025)


Varios productos reforzaron su posición en 2025, mostrando un crecimiento consistente en múltiples etapas del recorrido de compra, desde las visualizaciones de producto hasta las decisiones de compra.
Guisante Foxy – Crecimiento Rápido que Confirma su Rol Core
Los datos analíticos muestran uno de los patrones de crecimiento interanual más fuertes de todo el portafolio. En comparación con 2024, el número de eventos de compra aumentó alrededor de un 100%, duplicando efectivamente el número de decisiones de compra.
Esto confirma el papel de Guisante Foxy como variedad core, que continúa ganando adopción entre diferentes perfiles de productores, desde explotaciones profesionales hasta productores más pequeños que construyen una base de portafolio fiable.
Brócoli Calabrese – Alta Conversión que Confirma su Fiabilidad en el Mercado
Brócoli Calabrese registró un claro aumento interanual en las visualizaciones de producto (alrededor de +15%), seguido de un crecimiento mucho más fuerte en acciones de añadir al carrito y compras (más de +60%).
Esta combinación indica interés creciente junto con una mayor probabilidad de conversión. Los microgreens de brócoli — incluido Calabrese — son ampliamente reconocidos en el mercado global como uno de los tipos de producto líderes, y se prevé que las variedades de brócoli mantengan la mayor cuota dentro del segmento de microgreens a nivel mundial. Los datos analíticos se alinean estrechamente con esta posición global, confirmando el papel del brócoli como uno de los cultivos más fiables y ampliamente aceptados.
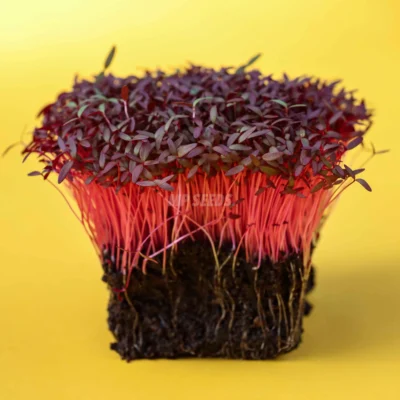
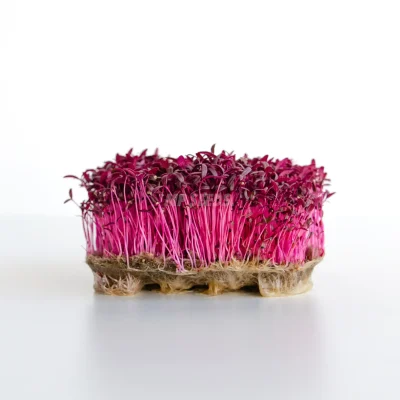
Amaranto Rojo – Crecimiento que Indica una Adopción Más Amplia
El Amaranto Rojo muestra uno de los patrones de crecimiento más dinámicos en los datos analíticos. Entre 2024 y 2025, las visualizaciones de producto aumentaron en más de un 60%, mientras que las acciones de añadir al carrito y las compras crecieron a un ritmo similar.
Esto apunta a un interés en expansión y sostenido, más allá de la experimentación a corto plazo, lo que sugiere que el amaranto está pasando de ser una tendencia visual a ocupar una posición más establecida en los portafolios de los productores.
Tagete (Flores Comestibles) – Adopción Gradual
El Tagete registró un aumento moderado en las visualizaciones de producto (algo más de +10%), combinado con un crecimiento mucho más fuerte en los eventos de compra (alrededor de +35%).
Aunque sigue siendo una categoría más pequeña en comparación con los cultivos core, este patrón respalda la conclusión de que el interés por las flores comestibles está en desarrollo. Es importante destacar que el crecimiento es visible no solo en la fase de exploración, sino también en decisiones reales de compra.
6. Productos Estables con un Rol Definido
Algunas variedades mantuvieron una posición estable entre 2024 y 2025, sin una fuerte aceleración, pero con relevancia continua.
Capuchina (Empress of India) – Interés Estable con Mayor Intención de Compra
Los niveles de interés se mantuvieron en gran medida estables año tras año, mientras que los eventos de compra aumentaron en más del 30%. Este patrón sugiere una señal clara de posicionamiento premium: el producto atrae a una audiencia constante, pero quienes interactúan con él tienen cada vez más probabilidades de comprar.
Variedades de Rábano – Demanda Estable como Cultivo de Apoyo en el Portafolio
Los productos de rábano muestran un compromiso y volumen de compras constantes en ambos años, sin crecimientos ni caídas bruscas. En lugar de impulsar la expansión del mercado, el rábano sigue funcionando como un cultivo de apoyo fiable, presente de forma constante en portafolios diversificados y planes de producción.
Señales Tempranas de Crecimiento del Interés
Los datos analíticos también destacan productos que aún no son motores principales de ventas, pero que muestran un aumento en la atención.
En 2025, las visualizaciones de producto aumentaron para:
En esta etapa, estas señales reflejan curiosidad e interés inicial, no una demanda confirmada a gran escala. Sin embargo, este tipo de patrones suele preceder una adopción más amplia, especialmente cuando los productores buscan diferenciación o responden a solicitudes de nicho.
Cómo Interpretar las Tendencias Basadas en Analítica
Los datos analíticos no miden la escala de producción. Muestran cómo los productores y clientes exploran, comparan y toman decisiones.
Cuando las visualizaciones de producto, las acciones de añadir al carrito y las compras crecen conjuntamente, esto indica:
Cuando el interés crece más rápido que las compras, suele señalar fases tempranas de prueba o categorías emergentes.
7. Accesorios: Señales de Demanda Más Allá de las Semillas
Los datos analíticos muestran que los accesorios desempeñan un papel de apoyo pero claramente diferenciado en el comportamiento del cliente, con patrones distintos según el tipo de producto.
Bandejas de Cultivo: Demanda Estable Vinculada a Producción Activa
Las Bandejas de Cultivo Extra Resistentes muestran un crecimiento interanual estable. En 2025, las visualizaciones de producto aumentaron alrededor de +6%, mientras que los eventos de compra crecieron casi +30%, lo que indica una mayor conversión pese a un crecimiento moderado del tráfico.
Esto sugiere que las bandejas son adquiridas principalmente por usuarios que ya están produciendo microgreens de forma activa, y no por compradores exploratorios.
Los datos confirman que las bandejas funcionan como un producto práctico orientado a la ejecución, estrechamente vinculado a sistemas de producción en curso o en expansión, más que a la experimentación.
Sustratos de Cultivo: Descenso del Interés que Refleja una Adopción Madura
La Fibra de Coco muestra una disminución en todas las métricas analíticas en 2025 en comparación con 2024. Las visualizaciones de producto cayeron más de −18%, las acciones de añadir al carrito casi −48%, y las compras alrededor de −38%.
Este patrón sugiere que la fibra de coco ya no es un producto de descubrimiento, sino un insumo consolidado y ampliamente adoptado por muchos productores.
La menor interacción no indica rechazo, sino una reducción en la necesidad de reconsideración, una vez que el producto ya forma parte del uso rutinario.
CocoMat: Alto Interés con Ingresos Estables
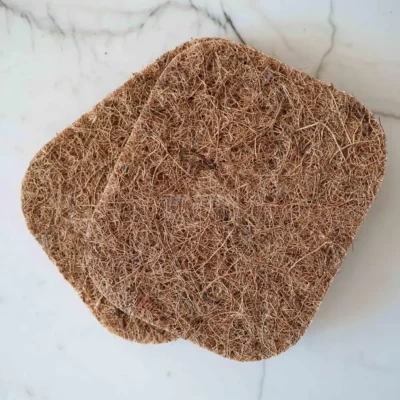
CocoMat muestra un patrón opuesto. Las visualizaciones de producto aumentaron más de +34%, mientras que los eventos de compra crecieron más de +35%, lo que indica un interés creciente y una adopción más amplia entre los productores.
Este patrón sugiere que CocoMat está siendo incorporado por un grupo más amplio de productores y utilizado con mayor frecuencia en los flujos de trabajo productivos. En lugar de reflejar precios premium o ventas adicionales, los datos apuntan a estandarización y uso repetido, posicionando a CocoMat como un medio de cultivo probado y cada vez más establecido.
Fertilizantes: Producto de Nicho con Demanda Constante
Los datos analíticos muestran que los fertilizantes generan una demanda moderada pero estable. En 2025, las visualizaciones totales de producto aumentaron alrededor de +16% en comparación con 2024, lo que indica interés sostenido y no expansión acelerada.
Al mismo tiempo, los eventos de compra aumentaron ligeramente (alrededor de +3%), mientras que los ingresos totales crecieron aproximadamente +13% interanual.
Esta combinación sugiere que los fertilizantes no son compras impulsivas. Se adquieren de manera deliberada, a menudo como parte de rutinas de producción definidas o esfuerzos de optimización.
Los datos confirman que los fertilizantes funcionan como un insumo especializado, utilizado principalmente por productores con sistemas de producción establecidos. En lugar de atraer navegación exploratoria, respaldan la eficiencia, la consistencia y la escalabilidad.
Conclusión General
En todas las categorías de accesorios, los datos analíticos muestran que rara vez son productos impulsados por el descubrimiento. En cambio, respaldan la ejecución, la optimización y la recompra.
Su función no es atraer nuevos usuarios, sino reforzar la confianza y la preparación operativa una vez que las decisiones de cultivo ya han sido tomadas.
8. Demografía Detrás de las Tendencias
Los datos de ventas y analítica de 2025 adquieren mayor significado cuando se analizan junto con quiénes son los clientes y cómo interactúan con la tienda. Los datos demográficos y de dispositivos ayudan a explicar por qué ciertos productos dominan las ventas al por mayor, mientras que otros ganan tracción a través de compras en tienda y tendencias analíticas.
Grupos de Edad: Quién Toma las Decisiones
El grupo principal de usuarios en el sitio web de MP SEEDS se encuentra en el rango de 25–44 años. Este grupo representa la mayoría de los usuarios activos, eventos de interacción y decisiones de compra.
Estos usuarios suelen:
gestionar activamente negocios de microgreens,
suministrar a restaurantes, tiendas o mercados locales,
o desarrollar producción semiprofesional con un objetivo comercial claro.
Los usuarios más jóvenes (18–24) representan una menor proporción del total de compras, pero muestran altos niveles de interacción. Dedican más tiempo a explorar productos y contenidos, lo que sugiere aprendizaje y experimentación en lugar de compras inmediatas a gran escala.
Los grupos de mayor edad (45+) aparecen con menor frecuencia en el tráfico general, pero su comportamiento es estable y deliberado. A pesar de un menor volumen, muestran una fuerte interacción y una mayor probabilidad de conversión, lo que indica patrones de compra más intencionales y consistentes.
Género: Diferente Nivel de Interacción, Resultados Similares
Los datos demográficos muestran una distribución de género mixta, con una gran proporción de usuarios clasificados como desconocidos (74,2% de todos los usuarios activos). Entre los usuarios con género identificado, las mujeres representan el 15,1%, mientras que los hombres constituyen el 13,4% del tráfico total.
Dentro del segmento identificado, se observan diferencias claras en el comportamiento. Las usuarias tienden a explorar más productos y contenido, mientras que los usuarios masculinos muestran mayores tasas de conversión y una interacción más prolongada antes de la compra.
Más que indicar preferencias de producto distintas, este patrón refleja estilos de toma de decisiones diferentes, ambos relevantes para el rendimiento general de ventas.
Dispositivos: Investigación vs Toma de Decisión
Los datos de dispositivos ofrecen una de las explicaciones más claras sobre cómo los clientes avanzan en el proceso de compra.
Los dispositivos móviles dominan el tráfico total y se utilizan principalmente para navegación, investigación y comparación – alrededor del 60%.
Los dispositivos de escritorio representan una menor proporción del tráfico, pero concentran una parte desproporcionada de las decisiones de compra y pedidos de mayor valor – alrededor del 38%.
Esto confirma que muchos clientes:
descubren productos desde el móvil,
evalúan opciones a lo largo del tiempo,
y completan la compra desde el ordenador.
9. Conclusion: Key Takeaways for 2026
- Bulk and shop sales serve different purposes
Bulk is efficiency-driven and concentrated, while shop sales support flexibility, experimentation, and differentiation.
- Peas remain the foundation of microgreens production.
They dominate bulk sales and define repeatable, large-scale production planning.
- Core varieties drive volume, niche varieties drive relationships.
Reliable crops secure repeat orders, while selected niche products help win and retain customers.
- BIO seeds play a strategic, not dominant role.
Organic remains a small share of total volume and is used selectively for specific customers or product lines.
- Accessories reflect active production, not browsing interest.
Trays, growing media, and fertilizers are purchased with clear operational intent by established growers.
- Demand in 2025 is disciplined and execution-focused.
Success is driven by reliability, clear portfolios, and operational readiness rather than breadth or trends.
10. FAQ – Mercado de Microgreens 2025 (basado en datos de MP SEEDS)
¿Por qué los guisantes dominan la producción de microgreens al por mayor?
Las variedades de guisante representan más del 50% del volumen total de ventas al por mayor en 2025. Esto está impulsado principalmente por la lógica de producción, no solo por el sabor. Los guisantes requieren mayores densidades de siembra, generan mayor producción en kilogramos y ofrecen alta repetibilidad entre lotes. Para los productores al por mayor, los guisantes proporcionan rendimiento predecible, demanda estable y una planificación más sencilla.
¿Cuál es la diferencia entre las ventas al por mayor y las ventas en tienda de microgreens?
Las ventas al por mayor reflejan decisiones de producción a gran escala centradas en la repetibilidad, la logística y la eficiencia de costes. Las ventas en tienda incluyen pequeñas explotaciones, restaurantes y productores individuales, lo que genera mayor experimentación y diferenciación a nivel de variedad. Las mismas categorías principales aparecen en ambos canales, pero con funciones distintas. El canal mayorista muestra la estructura productiva, mientras que la tienda refleja la diversidad de usos y perfiles de clientes.
¿Las ventas al por mayor muestran realmente qué microgreens tienen más demanda?
Las ventas al por mayor muestran lo que es más fácil y seguro de escalar, no la popularidad pura del mercado. Como los datos mayoristas se miden en kilogramos, los cultivos con semillas más grandes y mayores tasas de siembra tienden a posicionarse más alto. Los rankings al por mayor deben interpretarse como un indicador de la estructura productiva, no como una medida directa de la preferencia del consumidor.
¿Por qué los productores eligen variedades específicas dentro de los guisantes o rábanos?
Los productores no tratan los guisantes o los rábanos como cultivos intercambiables. Las diferentes variedades presentan variaciones en costes, rentabilidad, comportamiento de crecimiento, consistencia del rendimiento, apariencia visual y aceptación por parte del cliente. Los datos mayoristas muestran que múltiples variedades dentro de la misma categoría coexisten a escala, lo que confirma que la elección de variedad es deliberada y basada en la experiencia.
¿Por qué las semillas orgánicas de microgreens se compran más en tienda que al por mayor?
Las semillas orgánicas se compran aproximadamente 2,5 veces más en la tienda que al por mayor. Los compradores en tienda suelen estar más cerca del consumidor final y utilizan la certificación orgánica como herramienta de posicionamiento y storytelling. La tienda online también está disponible para no profesionales que cultivan microgreens en el alféizar de la ventana. En la producción al por mayor, las decisiones se basan principalmente en consistencia, previsibilidad del rendimiento y estructura de costes. Por ello, las semillas orgánicas se utilizan de forma selectiva y no como opción por defecto.
¿Qué son las “variedades lead” y por qué son importantes?
Las variedades lead generan menor volumen total, pero influyen fuertemente en las decisiones de compra. Restaurantes y clientes de nicho pueden construir platos o menús en torno a un microgreen específico, incluso si representa una pequeña parte de la producción total. La disponibilidad de estas variedades puede determinar la elección del proveedor. Su valor estratégico va más allá del volumen directo de ventas.
¿Qué microgreens muestran interés creciente pero aún no son cultivos core?
Los datos analíticos de 2025 muestran un aumento de interés en productos como altramuz, garbanzo y mungo. En esta etapa, estas señales reflejan curiosidad y pruebas iniciales, no una demanda confirmada a gran escala. Patrones similares en el pasado han precedido una adopción más amplia. Actualmente, estos cultivos desempeñan un papel de diferenciación más que fundacional dentro del portafolio.
Mat PrzybińskiPropietario de MP SEEDS y cultivador de microgreens con más de 10 años de experiencia práctica. Desde hace más de 5 años dirige una empresa especializada en el suministro de semillas certificadas y accesorios de cultivo para productores de toda Europa. Ha trabajado con cientos de variedades de microgreens, especializándose en la calidad de la germinación, la consistencia del rendimiento y la resolución de problemas habituales, como el moho y el crecimiento desigual.